
دستمزد مقطوع چیست و حق بیمه شما چطور محاسبه میشود؟
دستمزد مقطوع در شرکت ها و موسسات حقوقی کاربرد ندارد و فقط برای مشاغلی کاربرد دارد که به صورت حقیقی و غیر شرکتی فعالیت می کنند. در واقع، کلیه اصناف کشور از صنف رستوران و کافه گرفته تا تولیدی و خدماتی در صورتی که به صورت حقیقی فعالیت کنند، حق بیمه کارکنان آن ها مشمول دستمزد مقطوع است.
دستمزد مقطوع بیمه تامین اجتماعی بر اساس ماده ۳۵ قانون تامین اجتماعی تعیین شده و مبنای محاسبه حق بیمه برای مشاغلی که کارفرما به صورت حقیقی فعالیت می کند، مانند: آرایشگری، نجاری، کافه، رستوران ها، تولیدی و سایر اصناف است.
کارگر ۲۴ – در اینجا به بررسی کامل قانون دستمزد مقطوع، نحوه محاسبه حق بیمه تامین اجتماعی، چالش ها و مشکلات برای کارگران و کارفرمایان، و جدول ضرایب سال ۱۴۰۵ می پردازیم.
دستمزد مقطوع یکی از مفاهیمی است که در قانون تامین اجتماعی جایگاه ویژهای دارد و در عمل اثرات پیچیده ای بر روابط کارگر و کارفرما ایجاد کرده است.
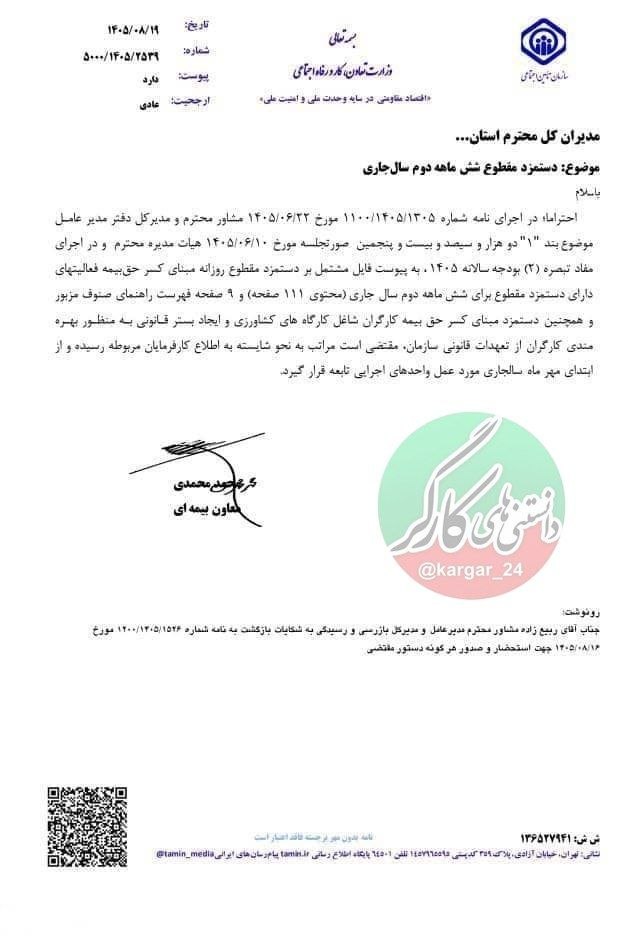
دستورالعمل افزایش دستمزد مقطوع ۱۴۰۵
طبق ماده ۳۵ قانون تأمین اجتماعی، دستمزد مقطوع صرفا مبنای محاسبه حق بیمه است و نه ملاک تعیین حقوق واقعی کارگر.
در عین حال اجبار به تعیین دستمزد مقطوع برای محاسبه حق بیمه موجب تحمیل هزینهای اضافی به کارفرما شده و در عمل ممکن است برای کارگر نیز در هنگام بازنشستگی مشکلاتی ایجاد کند.
در این مقاله قصد داریم به تفصیل مفهوم دستمزد مقطوع، پایه قانونی آن، چالش ها و تاثیر آن بر کارگر و کارفرما و راهکارهای موجود را بررسی کنیم.
دستمزد مقطوع بیمه تامین اجتماعی یعنی مبنای محاسبه حق بیمه پرسنل در واحد صنفی، براساس حقوق مشخص و معینی است که هر ساله تامین اجتماعی در ابتدای سال جدول دستمزد مقطوع را مشخص و اطلاع رسانی می کند.
کارفرما می توانید حقوقی کمتر از دستمزد مقطوع پرداخت کند یا حقوقی بالاتر از دستمزد مقطوع پرداخت کند، ولی مبنای محاسبه حق بیمه آن است که تامین اجتماعی تعیین می کند که معمولا مقداری بیشتر از حق بیمه حداقل حقوق وزارت کار برای آن سال است.
دستمزد مقطوع در شرکت ها و موسسات حقوقی کاربرد ندارد و فقط برای مشاغلی کاربرد دارد که به صورت حقیقی و غیر شرکتی فعالیت می کنند. در واقع، کلیه اصناف کشور از صنف رستوران و کافه گرفته تا تولیدی و خدماتی در صورتی که به صورت حقیقی فعالیت کنند، حق بیمه کارکنان آن ها مشمول دستمزد مقطوع است.
ابلاغ جدول جدید دستمزد مقطوع از مهر ۱۴۰۵
کارگاه های مشمول دستمزد مقطوع تامین اجتماعی
تامین اجتماعی هر سال طی بخشنامه ای مشاغل مشمول دستمزد مقطوع را اعلام می کند. طبق این بخشنامه برای تمام مشاغل صنفی دستمزد مقطوع تعیین شده است. در واقع می توان اینطور گفت که همه کارگاه های حقیقی مشمول دستمزد مقطوع هستند، اما کارگاه های حقوقی (شرکت ها) مشمول دستمزد مقطوع نیستند. همچنین صاحبان حرف و مشاغل آزاد که به صورت انفرادی برای خود بیمه رد می کنند، مشمول دستمزد مقطوع نیستند.
فهرست دستمزد مقطوع مشاغل صنفی در دو جدول شامل ۳۲۲ نوع فعالیت از جمله مشاغلی چون مشاغل مرتبط با آرایشگری، هتلها و مهمانسراها، رستوران ها، فروشگاه ها، انواع نانوایی، مؤسسات بارکشی شهری و بسته بندی اثاثیه، تاکسی تلفنی و …، بهطور جداگانه برای هر یک از رشتههای شغلی این مشاغل و به تفکیک شهرهای با جمعیت کمتر از ۵۰۰ هزار نفر و شهرهای با جمعیت بیش از ۵۰۰ هزار نفر از سوی سازمان تامیناجتماعی منتشر شده است.
ابتدا به سایت تامین اجتماعی ورود کنید.
از منوی کارفرمایان، لیست حق بیمه و سپس گزینه ارسال لیست و پرداخت حق بیمه را انتخاب کنید.
کارگاه خود را انتخاب کنید.
از منوی سمت راست، گزینه مشاهده دستمزد مرتبط با مشاغل و صنف را انتخاب کنید.
فهرست دستمزد مقطوع مشاغل صنوف سال ۱۴۰۵ در دو جدول راهنما و صنوف شامل ۳۲۲ نوع فعالیت از جمله مشاغل مرتبط با آرایشگری، بلورسازی دستی، ریختهگری، دوزندگی، شیشهبری و شیشهفروشی، کفشدوزی دستی، هتلها و مهمانسراها، قالیبافی و … و بهطور جداگانه برای هر یک از رشتههای شغلی این مشاغل به تفکیک شهرهای با جمعیت کمتر از ۵۰۰ هزار نفر و شهرهای با جمعیت بیش از ۵۰۰ هزار نفر از سوی سازمان تأمیناجتماعی منتشر شده و از طریق دو فایل زیر قابل دانلود است.
دستمزد مقطوع کمتر از دستمزد واقعی
دستمزد مقطوع تعیین شده از طرف سازمان تامین اجتماعی بر اساس اختیار ناشی از مواد ۳۱ و ۳۵ قانون تأمین اجتماعی و به پیشنهاد هیات مدیره و تصویب شورای عالی تامین اجتماعی صورت گرفته و با حداقل مزد تعیین شده توسط شورای عالی کار موضوع ماده ۴۱ قانون کار هیچگونه ارتباطی ندارد.
دستمزد مقطوع در خصوص مبنای محاسبه حق بیمه برای کارگاه های صنفی می باشد. همانطور که از اصطلاح «مقطوع» مشخص است، کارفرمایان این کارگاه ها، امکان پرداخت حق بیمه، کمتر یا بیشتر از نرخ مقطوع تعیین شده توسط تامین اجتماعی را ندارد.
هر چند بر اساس ماده ۳۵ قانون تامین اجتماعی دستمزد مقطوع تعیین شده جهت دریافت کسورات بیمه ارتباطی با دستمزد واقعی دریافتی کارگران ندارد، اما تعیین دستمزد مقطوع به میزان کمتر از دستمزد واقعی، دو مشکل ایجاد می کند:
در هنگام بازرسی بیمه تامین اجتماعی، بازرس بیمه فعالیت را دستمزد مقطوع در نظر بگیرد در حالی که کارفرما با حداقل حقوق بیمه رد می کند که باعث جریمه بیمه تامین اجتماعی می شود.
در هنگام ثبت درخواست بازنشستگی تامین اجتماعی، از آنجا که حق بیمه کارگر می بایست بالاتر از حداقل و طبق جدول دستمزد مقطوع سالانه رد می شده است ولی توسط کارفرما رد نشده است، تامین اجتماعی طی یک اقدام ظالمانه بازنشستگی کارگر را منوط به پرداخت حق بیمه مطابق دستمزد مقطوع می کند که کارفرما یا کارگر می بایست حق بیمه و جریمه آن را برای موافقت با بازنشستگی پرداخت کنند.
معایب و چالشهای دستمزد مقطوع تامین اجتماعی
دستمزد مقطوع تامین اجتماعی چالشهایی برای بیمه شدگان و کارفرمایان دارد که نباید نادیده گرفته شود. در ادامه به تفکیک معایب دستمزد مقطوع را برای هر یک توضیح داده ایم.
معایب دستمزد مقطوع برای کارگران:
همانطور که عنوان شد، دستمزد مقطوع مبنای کسر حق بیمه، الزامی برای پرداخت حقوق بیشتر از حقوق اداره کار ایجاد نمی کند. بنابراین منجر به تحمیل هزینه اضافی به بیمه شده بابت حق بیمه سهم کارگر می شود، بدون اینکه منفعتی برای وی داشته باشد.
در صورتی که دستمزد مقطوع پایینتر از حقوق واقعی باشد، منجر به مستمری کمتر میشود. به عنوان مثال، ممکن است حقوق واقعی یک نجار ۲۰ میلیون تومان در ماه باشد، اما دستمزد مقطوع برای وی ۱۵ میلیون تومان در ماه باشد، بنابراین در محاسبه مستمری بازنشستگی متضرر می شود.
اگر کارفرما بر اساس دستمزد مقطوع حق بیمه را پرداخت نکند، تامین اجتماعی در زمان بازنشستگی بیمه شده، به علت عدم پرداخت حق بیمه متناسب با شغل، بازنشستگی را تایید نمی کند. از آنجایی که در هیات های حل اختلاف اداره کار، مصوبه های شورای عالی کار، ملاک عمل قرار می گیرد، ممکن است کارگر برای بازنشستگی تامین اجتماعی، مجبور به پرداخت مابه التفاوت حق بیمه شود، که بار مالی سنگینی برای وی دارد.
در صورتیکه حقوق کارگر هم بالاتر از دستمزد مقطوع باشد، مزیتی برای کارگر در زمینه حقوق بازنشستگی و حقوق بیمه بیکاری ایجاد نمی کند و تامین اجتماعی مبنای پرداخت حقوق بازنشستگی یا بیمه بیکاری را حقوق دستمزد مقطوع در نظر می گیرد.
معایب دستمزد مقطوع برای کارفرمایان:
همانطور که مطرح شد، کارفرما نمی تواند کمتر و یا بیشتر از دستمزد مقطوع تعیین شده برای یک شغل را در لیست بیمه اعلام کند.
این محدودیت می تواند برای کارفرمایان مشکلاتی ایجاد کند. به عنوان مثال، با اعلام دستمزد کمتر از دستمزد واقعی (بر مبنای دستمزد مقطوع تعریف شده) در لیست بیمه ممکن است در بازرسی تامین اجتماعی، بازرس بیمه کارفرما را جریمه کند.
یا کارگر در اداره کار برای پرداخت حق بیمه مطابق دستورالعمل دستمزد مقطوع تامین اجتماعی شکایت کند. در صورت اعلام دستمزد بیشتر از دستمزد مقطوع نیز، خدمات تامین اجتماعی حداکثر بر مبنای دستمزد مقطوع تعلق می گیرد.
چنانچه در رابطه با دستمزد مقطوع تامین اجتماعی یا قوانین آن سوال دیگری دارید، میتوانید با دریافت مشاوره تلفنی از متخصصین بیدبرگ اقدام کنید.
متخصصین بیدبرگ با سال ها تجربه، مورد شما را با حوصله کامل به صورت دقیق بررسی می کنند و مواردی که در مورد دستمزد مقطوع تامین اجتماعی ممکن است برای شما مشکل ایجاد کند را به شما گوشزد می کنند و راهکارهای تخصصی ارائه می کنند.

دیدگاهتان را بنویسید