
خبر خوش برای کارگران و کارمندان؛ مالیات حقوق ۱۲ سال گذشته را پس بگیرید (+جزئیات)
نکته قابل توجه در این ابلاغیه، اعلام امکان پیگیری استرداد مالیات حقوق برای سالهای یادشده بدون محدودیت مرور زمان است.
قابل توجه کارگران و کارمندان؛ امکان ثبت درخواست استرداد مالیات حقوق اضافه پرداختی،از جمله مالیات رفاهیات، برای سالهای 1393تا 1405فراهم شد.
به گزارش تسنیم، بهتازگی رئیس کل سازمان امور مالیاتی کشور، اصلاح بند (۳) بخشنامه شماره ۲۰۰/۱۴۰۳/۳۹ مورخ ۱۴۰۳/۰۹/۲۰ با موضوع «رفع ابهام از مصادیق عدم شمول مالیات حقوق موضوع مواد ۸۲ و ۸۳ قانون مالیاتهای مستقیم ـ حدود متعارف» را ابلاغ کرد.
استرداد مالیات حقوق
بر اساس این اصلاحیه، امکان ثبت درخواست استرداد مالیات حقوق بابت اضافهپرداختیها، از جمله مبالغ مربوط به رفاهیات کارکنان، در سامانه مالیات حقوق فراهم شده است.
بر این اساس، کارکنانی که در سالهای ۱۳۹۳ تا ۱۴۰۵ بابت حقوق و مزایای خود مالیات اضافه پرداخت کردهاند، میتوانند درخواست استرداد مبالغ پرداختی مازاد را از طریق سامانه مالیات حقوق پیگیری کنند.
نکته قابل توجه در این ابلاغیه، اعلام امکان پیگیری استرداد مالیات حقوق برای سالهای یادشده بدون محدودیت مرور زمان است.
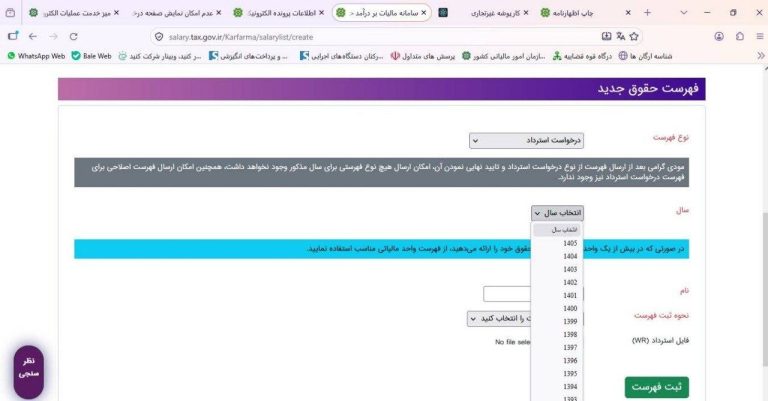
استرداد مالیات حقوق
معافیت مالیاتی مزایای رفاهی ابلاغ شد؛ حق اولاد و مسکن هم مشمول شدند
بر اساس ماده ۸۳ قانون مالیاتهای مستقیم، درآمد مشمول مالیات حقوق شامل حقوق اصلی، مقرری، مزد و مزایای مرتبط با شغل، اعم از مستمر و غیرمستمر، پیش از کسر کسورات و پس از اعمال معافیتهای قانونی است.
سازمان امور مالیاتی کشور با ابلاغ اصلاحیه بخشنامه ۲۰ آذر ۱۴۰۳، جزئیات بیشتری درباره نحوه محاسبه مالیات بر درآمد حقوق و مزایای کارکنان اعلام کرد.
سید محمدهادی سبحانیان، معاون وزیر اقتصاد و رئیس کل سازمان امور مالیاتی کشور، در این بخشنامه خطاب به ادارات کل امور مالیاتی، نحوه شمول برخی پرداختیهای مرتبط با حقوق و دستمزد را تشریح کرده است.
بر اساس این اصلاحیه، پرداختهایی که مطابق موافقتنامه سازمان برنامه و بودجه کشور انجام میشوند یا سقف آنها از سوی هیأت وزیران یا شورای عالی کار تعیین شده است، در چارچوب مفهوم «حدود متعارف» موضوع ماده ۸۳ قانون مالیاتهای مستقیم بررسی خواهند شد.
از جمله مزایای مورد اشاره در این بخشنامه میتوان به موارد زیر اشاره کرد:
کمکهزینه مسکن
کمکهزینه عائلهمندی
حق اولاد
کمکهزینه اقلام مصرفی خانوار یا بن خواربار
همچنین، تعیین حدود متعارف برای سایر پرداختیها با توجه به اسناد و مدارک، مقررات مربوط و آرای دیوان عدالت اداری انجام میشود.

دیدگاهتان را بنویسید